房地产存货与土地评估指引 核心要点与实务解析
一、引言
在房地产开发与投资领域,房地产存货和土地是两类最重要的资产。无论是企业财务报表编制、并购重组,还是抵押融资、司法处置,都需要对这两类资产进行专业评估。由于房地产存货(如待售开发产品、在建开发项目)和土地(如待开发土地、收储土地)在形态、用途、价值影响因素上存在显著差异,其评估方法和操作要点也各不相同。本文旨在梳理房地产存货评估与土地评估的核心框架,为评估人员、企业财务及投资决策者提供实务参考。
二、房地产存货评估指引
2.1 房地产存货的定义与分类
房地产存货通常指房地产开发企业持有的、以备出售或为出售而正在开发的物业,主要包括:
- 已完工开发产品:已建成并验收合格、可立即出售的房屋(如住宅、商铺、写字楼)。
- 在建开发产品:正在施工、尚未达到可销售状态的项目。
- 拟开发土地:已取得使用权但尚未开工建设的土地(同时具有存货和土地双重属性,需视持有目的判断)。
- 其他存货:如周转房、临时建筑等。
2.2 评估方法选择
根据《资产评估执业准则——不动产》及《以财务报告为目的的评估指南》,房地产存货评估一般优先采用市场法,其次为收益法,成本法(重置成本法)作为补充。
- 市场法:适用于存在活跃交易市场、可比案例充分的已完工产品。需关注交易情况、市场状况、房地产状况(区位、楼层、朝向、户型、装修等)的修正。
- 收益法:适用于有稳定租金或经营收益的持有型物业(如出租公寓、商场)。对在建项目,可预测未来销售现金流并折现。
- 成本法:适用于无市场参照、无收益的在建工程或专用物业。需计算土地取得成本、开发成本、管理费用、投资利息、销售税费、开发利润,并扣除贬值。
实践中,对在建开发产品常采用假设开发法:预测未来建成后的价值,扣除后续开发成本、税费、利润及风险折现。
2.3 关键注意事项
- 权属核查:确保存货所占土地权属清晰、无纠纷,核查不动产权证、建设用地规划许可证、施工许可证等。
- 工程进度确认:对在建项目,评估人员应实地勘察,核实实际完工比例,避免企业虚增或压低进度。
- 市场下行风险:在楼市调控或经济下行期,需审慎判断可变现净值,避免按历史成本高估。
- 资产负债表日后事项:如评估基准日后重大销售合同、政策变化,应作为调价因素披露。
- 税费处理:土地增值税、企业所得税、销售费用等应合理扣除。
三、房地产土地评估
3.1 土地评估的基本概念
土地评估是对特定宗地在特定时点、特定用途下的使用权价值或所有权价值进行评定估算。核心影响因素包括:区位、面积、形状、地形、地质、基础设施、规划条件(用途、容积率、限高)、政策法规、市场供需等。
3.2 主要评估方法
- 市场比较法:最常用。选取同区域、同用途、条件相似的交易案例,进行交易情况、交易时间、区域因素、个别因素修正。
- 收益还原法:适用于有租金收益的土地(如出租型商业、工业用地)。计算土地纯收益,选用适当还原率资本化。
- 成本逼近法:适用于新开发土地或市场交易少的区域。计算土地取得费、开发费、税费、利息、利润、土地增值收益。
- 剩余法(假设开发法):适用于待开发或再开发土地。预测开发后总价值,扣除开发成本、利息、利润、税费后,剩余即为土地价值。
- 基准地价系数修正法:利用政府公布的基准地价,进行区域和个别因素修正。
3.3 评估流程与实务要点
- 明确评估目的:抵押、出让、转让、作价出资、司法鉴定等目的不同,价值类型(市场价值、投资价值、清算价值)和假设前提不同。
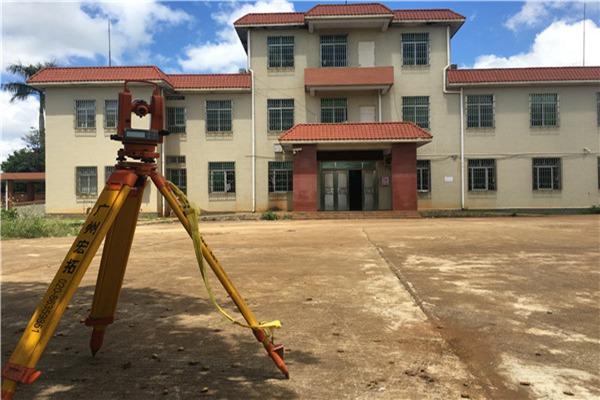
- 现场勘察:核实土地位置、四至、面积、现状、地上建筑物及附着物、周边环境。
- 收集资料:权属证书、规划条件、基准地价文件、交易案例、土地出让合同等。
- 方法选择与测算:可同时采用两种以上方法,相互验证。
- 撰写报告:清晰披露评估假设、限制条件、价值结论及有效期。
- 常见风险点:
- 土地闲置费、欠缴出让金、拆迁补偿未完成;
- 规划调整(如容积率变更)导致价值重大变化;
- 土地污染(工业转住宅)需考虑修复成本;
- 划拨土地需补缴出让金后评估。
四、存货评估与土地评估的联动思考
对房地产开发企业而言,存货与土地往往相互关联。例如,一块尚未开发的土地区位好,若在存货中列示,仍需按土地评估方法判断其可变现净值。反之,在建工程包含土地和已投入建安成本,评估时应分别考虑。评估人员需注意:
- 会计口径与评估口径的差异:存货按成本与可变现净值孰低计量;评估则更关注市场价值。\n- 评估价值与审计的衔接:以财务报告为目的的评估,需与审计师充分沟通。
- 特殊场景:如企业破产清算,存货和土地可能采用清算价值,快速变现折扣需合理量化。
五、
房地产存货评估和土地评估虽然对象不同,但都要求评估人员具备扎实的市场调研能力、财务测算能力和法律政策素养。随着城市更新、存量盘活、REITs等新业务的发展,评估实务也在不断演进。掌握核心指引、关注动态风险,才能提供客观、公允的价值参考议。
建议评估机构建立健全内部审核机制,并对重大不确定性进行充分披露,以提升报告的可信度与实用性。
如若转载,请注明出处:http://www.spgty.com/product/64.html
更新时间:2026-10-18 03:12:48